Facebook da EMERJ
Instagram da EMERJ
X da EMERJ
Youtube da EMERJ
Flickr da EMERJ
TikTok da EMERJ
Spotify da EMERJ
 LinkedIn da EMERJ
LinkedIn da EMERJ
 LinkedIn da EMERJ

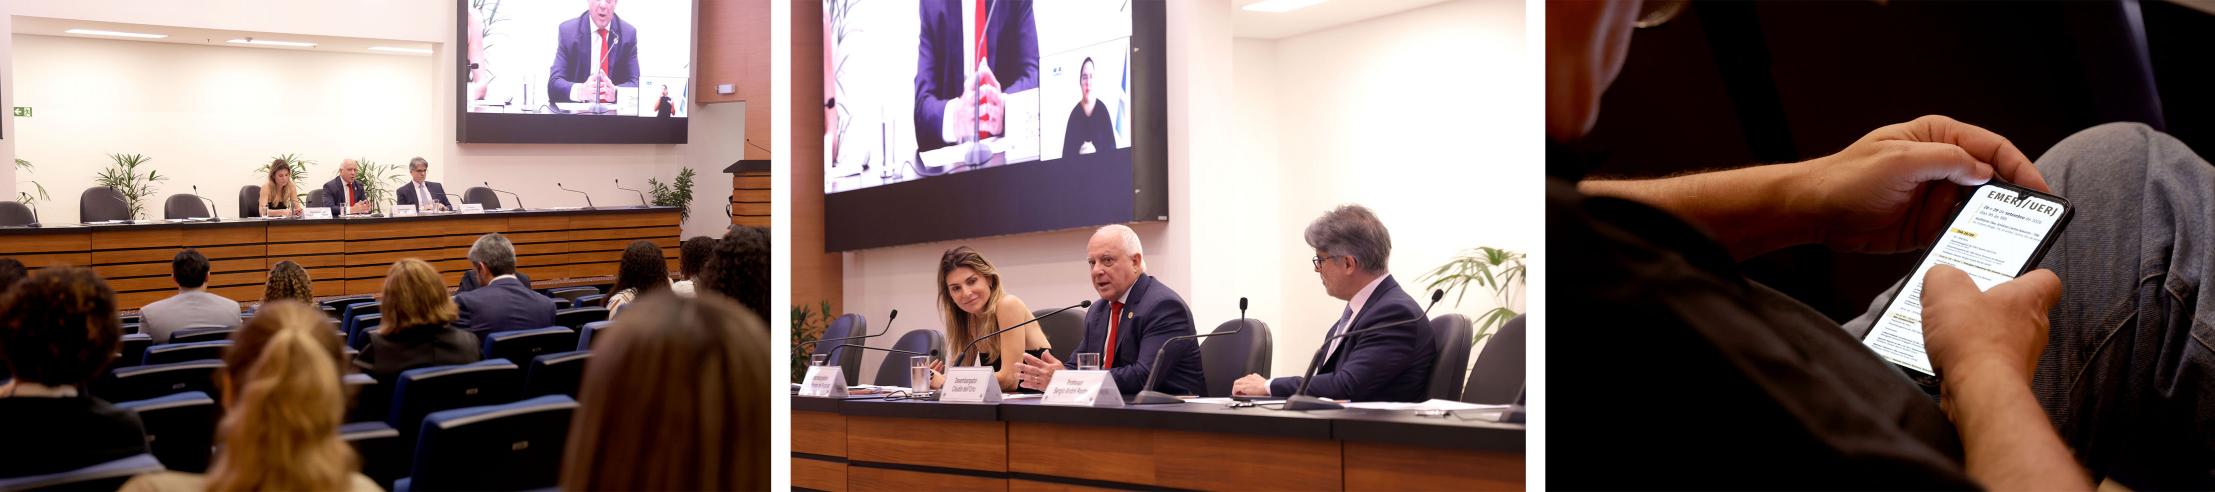
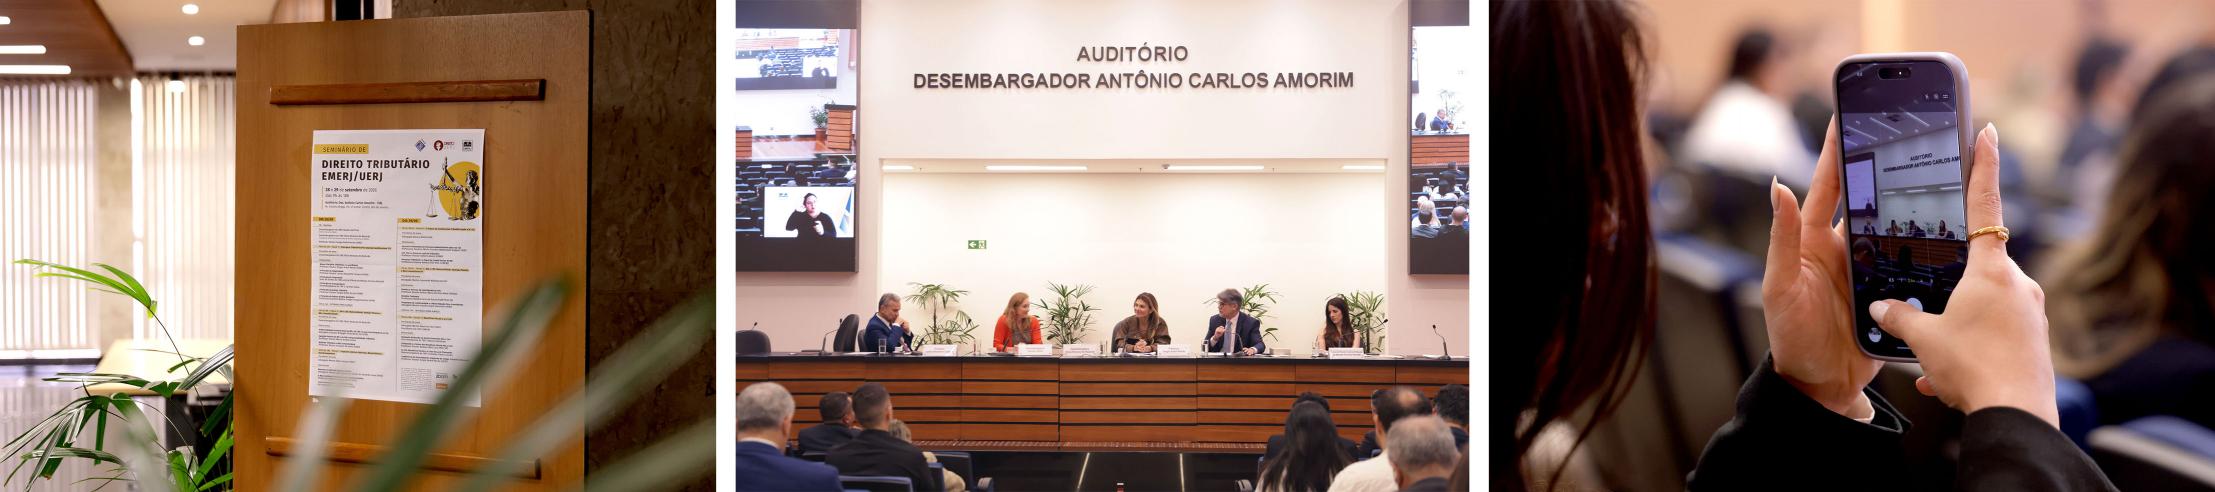
A Escola da Magistratura do Estado do Rio de Janeiro (EMERJ), por meio do Fórum Permanente de Direito Tributário, e a Faculdade de Direito da Universidade do Estado do Rio de Janeiro realizaram o primeiro dia do Seminário de Direito Tributário EMERJ/UERJ, nesta segunda-feira (28), no Auditório Desembargador Antônio Carlos Amorim, com transmissão via plataforma Zoom e tradução simultânea para a Língua Brasileira de Sinais (Libras).
Abertura
A abertura do evento ficou a cargo do diretor-geral da EMERJ, desembargador Cláudio dell'Orto, que declarou: ”A Escola da Magistratura do Estado do Rio de Janeiro tem investido muito, ao longo desses últimos anos, nesse processo de parcerias institucionais. Temos mantido parcerias com várias entidades nacionais e estrangeiras. Todas elas em prol desse sistema nacional de formação e aperfeiçoamento da Magistratura, mas não só da Magistratura, de todo o sistema de Justiça. Eu acho que o investimento no aperfeiçoamento do sistema de Justiça brasileiro é o investimento no aperfeiçoamento da democracia. Uma sociedade verdadeiramente democrática, igualitária, pluralista, sem preconceitos, é uma sociedade que se pauta exatamente na formação cultural, nessa troca importante e fundamental sobre os vários temas que temos discutido nos vários fóruns e seminários que realizamos, além das turmas de pós-graduação. Hoje, inclusive, iniciaremos um curso de especialização em Inteligência Artificial e o Direito Digital, tema do momento, que também terá um grande reflexo na questão tributária. Como que os países vão conseguir regular a tributação no metaverso? Como vamos ter hipóteses de incidência tributária em uma relação totalmente desmaterializada e desterritorializada? É um problema que teremos que enfrentar.”
A presidente do fórum, desembargadora Flávia Romano de Rezende, ressaltou: ”É uma alegria fazer esse primeiro seminário em parceria com a UERJ. Eu costumo dizer que a reforma tributária não é só sobre consumo, é uma reforma que altera significantemente o sistema tributário nacional. A nossa ideia é podermos discutir com um pouco mais de ênfase os aspectos da regra-matriz de incidência tributária. A nossa ideia é discutir com um pouco mais de intensidade, de cuidado, essa reforma tributária que vai mudar muito para todos nós brasileiros.”
O professor doutor da UERJ, Sergio André Rocha, salientou: “Nós temos um programa muito atual tanto de reforma tributária quanto das demais alterações, como o Código de Defesa do Contribuinte, a limitação de benefícios fiscais e a Lei Complementar 236, que altera o Código Tributário. Um programa pensado para que tivéssemos a oportunidade de debater todos os assuntos superatuais, com a vantagem que a parceria da EMERJ com a UERJ proporciona.”
Painel 1
A programação do primeiro dia iniciou com o Painel 1, dedicado aos “Princípios Tributários Pós-Emenda Constitucional 132”, que foi presidido pela desembargadora Flávia Romano de Rezende.
O professor doutor da UERJ, Sergio André Rocha, ministrou as palestras “Novos Princípios Tributários e a sua Eficácia” e “O Princípio da Justiça Tributária”, e proferiu: ”Antes da Emenda Constitucional 132, nós não tínhamos princípios na Constituição. Nós não tínhamos dispositivos constitucionais que fizessem referência expressa a princípios. Essa foi uma grande alteração vinda com a Emenda 132, porque ela, ao incluir o parágrafo terceiro no artigo 145, pela primeira vez, incluiu no texto da Constituição um conjunto explícito de princípios tributários: simplicidade, cooperação, transparência, justiça tributária e defesa do meio ambiente. São temas que a doutrina, o Poder Judiciário e os operadores do Direito vão ter que entender. Como esses princípios novos se relacionam em diversas dimensões? A primeira delas é entender como esses princípios se relacionam com eles próprios.”
O professor doutor da UERJ, Carlos Alexandre Campos, expôs o tema “O Princípio da Simplicidade” e destacou: “Eu vou apresentar um projeto de pesquisa em andamento e que tem como ponto de partida os problemas de pesquisa que estão sendo apresentados na doutrina e até mesmo no Supremo Tribunal Federal. Se eu for resumir a tese, seria dizer que os princípios do artigo 145, parágrafo terceiro, são uma cláusula sistêmica de vocação transformativa. Para compreender isso, eu divido esta tese em três partes: a identificação e a pesquisa de um novo estatuto jurídico desses princípios, um novo método de leitura e interpretação desses princípios e uma forma específica, analítica, de aplicação desses princípios.”
A juíza Letícia D’Aiuto de Moraes Ferreira Michelli abordou o tema “O Princípio da Cooperação” e pontuou: “Acho que o Princípio da Cooperação sinaliza mais do que qualquer outro como a forma de enxergar o Direito Tributário tem mudado na última década. Falar em cooperação na área tributária era impensável. Afinal de contas, nós tínhamos dentro da tributação a ideia do interesse público, e o interesse público é intransigível. Nós tínhamos também, dentro da ideia de cooperação entre instituições, uma ideia de violação à imparcialidade. Não dá para cada um ficar no seu canto – fisco, contribuinte, entes federativos, Judiciário, procuradorias - decidindo só a parte que lhe cabe sem enxergar o todo. Se quisermos fazer funcionar melhor, de maneira mais eficiente, precisamos cooperar. Os princípios colocados no artigo 145, parágrafo terceiro, não são exclusivos da reforma tributária. Eles vão tangenciar a nossa forma de operar o sistema tributário.”
A desembargadora do Tribunal Regional Federal da 2ª Região (TRF-2), Carmen Silvia, apresentou a palestra “O Princípio da Transparência” e enfatizou: “O Código de Defesa do Contribuinte, promulgado este ano, é um novo estatuto que impõe a transparência e fala muito também sobre a relação de cooperação. Toda a parte de cooperação nós podemos encontrar normatizada dentro do Código do Contribuinte. Os princípios vieram como uma mudança de paradigma e o Código de Defesa é mais um marco. O contribuinte deixa de ser uma oposição ao fisco. O Código fala de participação na legislação, de adotar medidas de transparência e de participação dos contribuintes na elaboração e no aprimoramento da legislação tributária. A transparência tem que entrar no texto constitucional porque os estados e municípios não estavam obrigados à Lei de Acesso à Informação, que era uma lei federal.”
A desembargadora Flávia Romano de Rezende palestrou sobre o tema “O Princípio da Defesa do Meio Ambiente” e complementou: “Por que um princípio de defesa do meio ambiente? Ele vem sozinho ou vem acompanhando outras mudanças? Como ele chega ao orçamento? Entre erros e acertos, estamos indo no caminho certo, pensando em uma reforma tributária que sequer tem uma alíquota? O Princípio de Defesa do Meio Ambiente parece, a princípio, deslocado daqueles já colocados aqui. A Constituição já traz um capítulo que trata do meio ambiente ecologicamente equilibrado, então, por que um princípio parece um pouco deslocado? Nós não estamos falando só de como tributar, estamos falando de para que tributar. É um fim externo. A gente sai de uma posição de punição, de multa, para uma posição de tentar induzir o comportamento daqueles que poluem ou daqueles que tratam o meio ambiente como ele deve ser tratado. A forma de utilizar o tributo é uma resposta para esse princípio agora constar no artigo 145, parágrafo terceiro.”
Painel 2
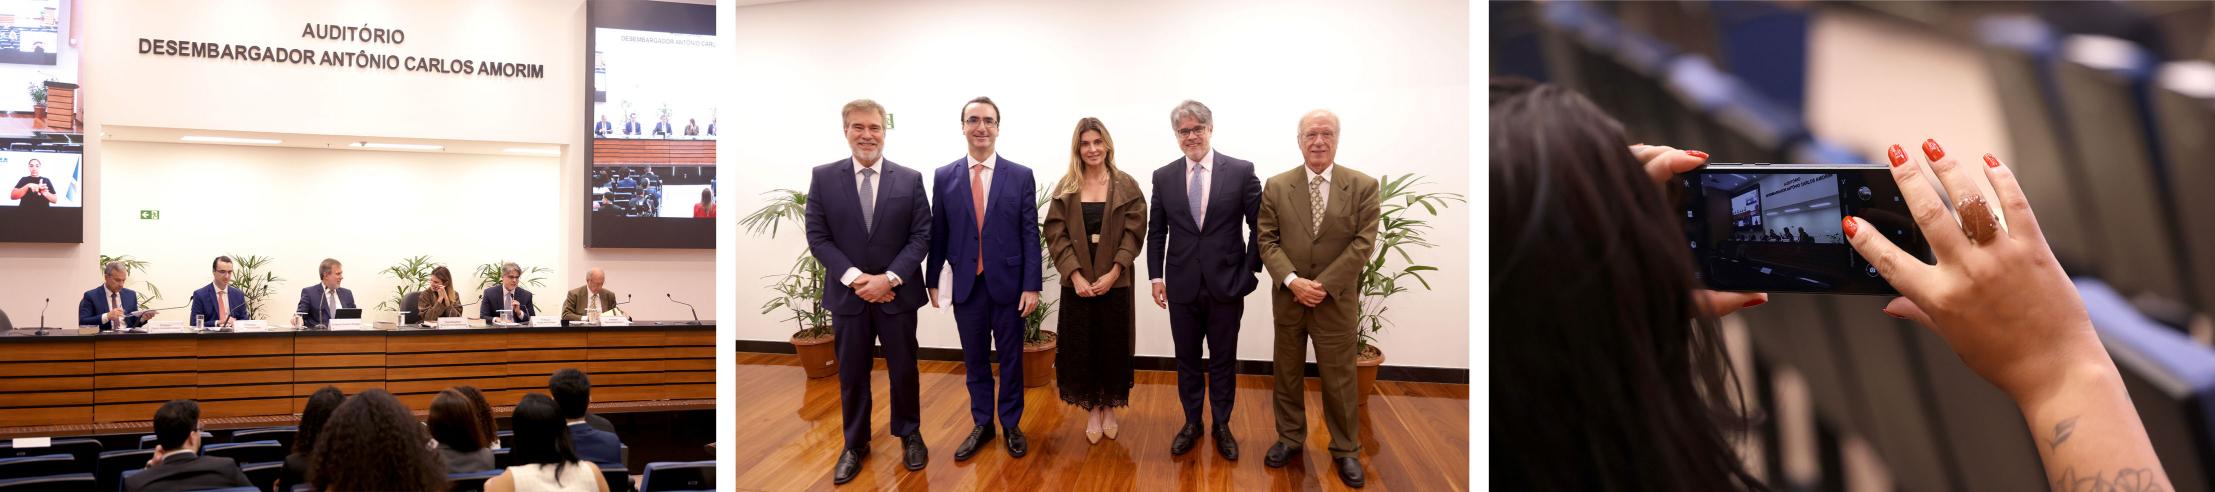
Na parte da tarde, as atividades recomeçaram com o Painel 2, que abordou a temática “IBS e CBS: Materialidade, Sujeição Passiva e Não Cumulatividade” e ocorreu também sob a presidência da desembargadora Flávia Romano de Rezende.
O presidente do Centro de Estudos das Sociedades de Advogados (CESA) e advogado, Gustavo Brigagão, expôs sobre “A Materialidade Constitucional do IBS e da CBS e a sua Concretização na LC 214” e pronunciou: “Nós temos os conflitos territoriais e os conceituais. Os conflitos territoriais são aqueles do ISS: qual é o município competente? Uma discussão que acabou não tendo fim. Até hoje a jurisprudência é muito complexa. Foi um conflito de competência muito forte no que diz respeito aos municípios. No que diz respeito ao ICMS, houve também conflitos de competência territorial no sentido de qual é o estado que importa efetivamente? É aquele por onde a mercadoria ingressa em território nacional ou aquele onde é localizado o negociante do contrato da importação?”
O professor doutor Marco Aurélio Greco abordou “Sujeição Passiva do IBS e da CBS e Responsabilidade Tributária” e frisou: “Eu vejo que nós estamos em um primeiro momento de implantação desse modelo da reforma. Depois de implantado, de quem o fisco vai cobrar IBS e CBS? Cobrará dos tradicionais, fornecedor, arrematante e importador. Em termos de sujeitos passivos, ele tem uma diferença, sim, que é a criação da figura da plataforma. As plataformas de internet passarão a ser contribuintes. Há questões jurídicas, sim, ligadas às plataformas, mas não me preocupo com isso, porque não vejo nenhuma plataforma querendo perder fatia de mercado, ela vai se adaptar. Eu vim chamar a atenção para o que realmente me preocupa, que é a questão da responsabilidade tributária. Na segunda fase, fase de aplicação do modelo, vai haver discussões sobre incidência e a instrumentalização da cobrança e da busca da responsabilidade. Contra quem vai ser lavrado o auto de infração?”
O professor doutor da UERJ Gustavo da Gama expôs o tema “Reforma Tributária e Não Cumulatividade” e acrescentou: “No regime atual do ICMS, qual é a grande dúvida? É qual é a abrangência do direito ao crédito? O que dá direito ao crédito? A abrangência do direito ao crédito do ICMS é restrita em razão de vários fatores. Primeiro, porque a própria Lei Kandir tem restrições explícitas em relação a isso, como mercadorias de uso e consumo, que não dão direito ao crédito. Ainda temos toda a construção jurisprudencial, das fazendas estaduais, que vem desde a época do ICM. A melhor dualidade para explicitar esse problema é crédito físico versus crédito financeiro.”
Painel 3
Para encerrar o evento, foi realizado o Painel 3, com a temática “Imposto Seletivo: Natureza, Materialidade e Questionamentos”, sob a presidência do representante do Instituto Brasileiro de Direito Tributário (IBDT) e advogado Fábio Gaspar, que expressou:”A reforma tributária é ambivalente. O que nos cabe, como operadores do Direito nos próximos anos, é fazer dessa reforma tributária um sucesso e como vamos trazer a efeito esse princípio da simplicidade, que de simples não tem nada. Como operadores do Direito, sabemos ponderar princípios.”
O advogado e mestre pela UERJ, José Guilherme Fontes de Azevedo Costa, abordou o tema “Natureza Jurídica do Imposto Seletivo” e evidenciou:”Olha-se para o imposto seletivo e não se encontra a palavra ‘seletivo’ conectada ao imposto na Constituição da República. Isso foi um apelido que foi dado na criação desse imposto. Quando olho para a norma constitucional que permite a sua instituição, o artigo 153, inciso VIII, vemos que é um imposto para tributar bens e serviços prejudiciais à saúde e ao meio ambiente. Quando eu leio isso, não consigo negar uma tendência e uma intenção de regulação extrafiscal. Outro argumento que trazemos é: o que faz mal ao meio ambiente e o que faz mal à saúde? Dependendo do critério utilizado, o ser humano faz mal ao meio ambiente e qualquer tipo de alimentação, em algum nível, pode fazer mal à saúde. O imposto seletivo serve para regular comportamentos.”
A professora doutora da Fundação Getulio Vargas (FGV), Bianca Xavier, ministrou a palestra “A Materialidade Constitucional do Imposto Seletivo” e adicionou:"A pergunta que foi trazida pelo professor José Guilherme foi: o que faz mal à saúde e ao meio ambiente? Quando saiu a Emenda Constitucional 132, a pergunta foi essa. Por exemplo, o vinho faz mal à saúde? Será que podemos ter um imposto seletivo sobre o vinho? Qual é o critério que será utilizado para colocar uma tributação sobre um produto? Quando estamos discutindo a materialidade do imposto seletivo, como vamos determinar, para fins de incidência tributária, o que faz mal à saúde e ao meio ambiente? A pergunta inicial tem a ver com esse critério jurídico para a escolha dos produtos que fazem mal à saúde e ao meio ambiente. Como preencher essa norma? Qual é o critério jurídico dessa materialidade?”
A advogada Paloma Rosa realizou a palestra “Controvérsias sobre o Imposto Seletivo” e complementou:"Toda vez que vamos tratar do imposto seletivo, se não o tratarmos como um tributo brasileiro inédito, nós erramos. Nós erramos quando o interpretamos como se fosse uma continuidade do ICMS ou de qualquer outro tributo que já existiu, ou quando interpretamos o seletivo a partir de um modelo pré-estabelecido de um país estrangeiro. O imposto seletivo foi criado aqui no Brasil sob regras específicas e tem que ser interpretado sob esse contexto. Para nós, ele é algo inédito.”
29 de setembro
Painel 1
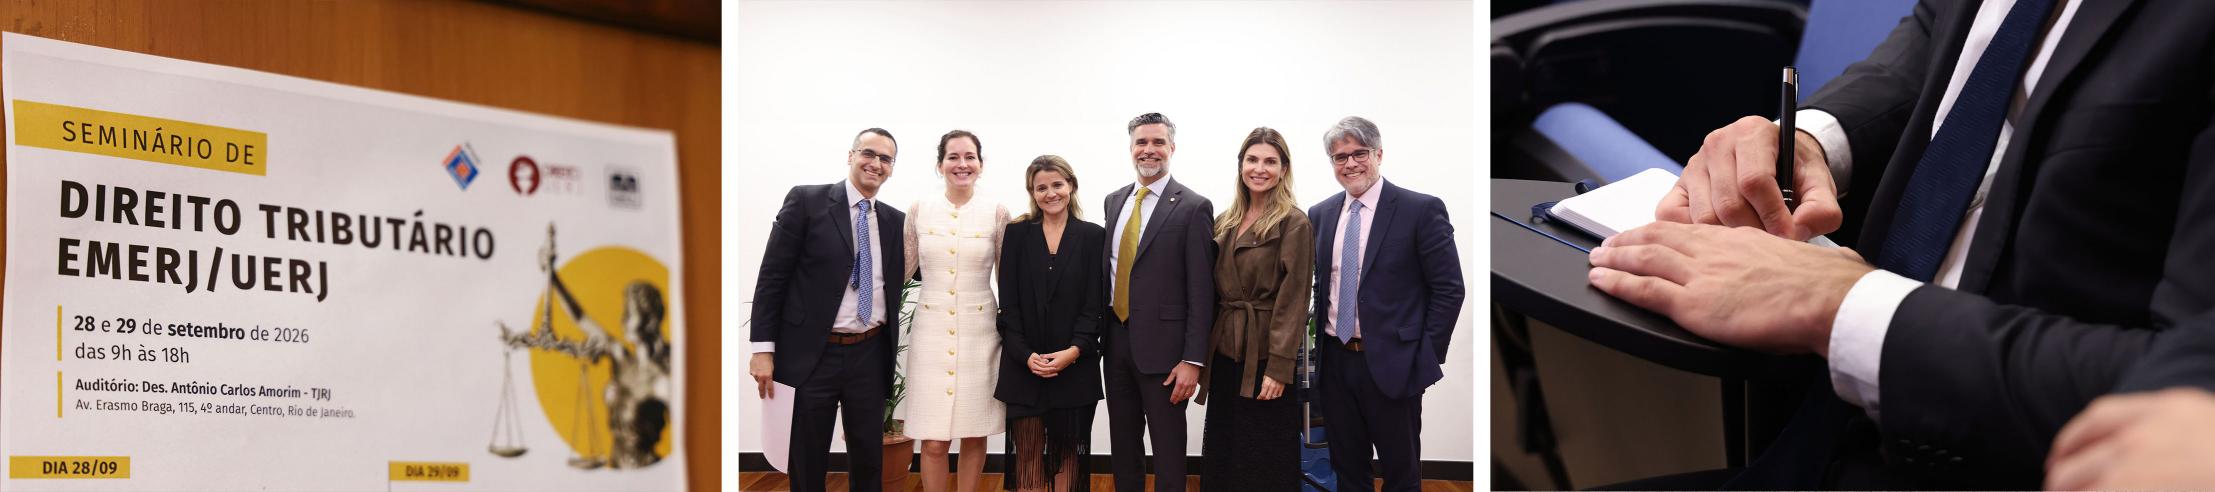
No segundo dia, 29 de setembro, os trabalhos recomeçam às 9h com o Painel 1, que discutirá “O Futuro do Contencioso Tributário Após a EC 132”, presidido pela advogada Bianca Rothschild. O painel contará com apresentações da representante do Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP), professora Maria Carolina Maldonado Kraljevic, sobre “Questões Relevantes do Processo Administrativo após a EC 132”; do professor doutor da Universidade Federal de Minas Gerais (UFMG), Valter Lobato, tratando de “A EC 132 e o Processo Judicial Tributário”; e da professora da FGV-RIO e da EMERJ, Andrea Veloso, sobre “Processo Tributário e o Papel do Comitê Gestor do IBS”.
Painel 2
Em seguida, das 11h às 12h30, o Painel 2 tratará de “IBS e CBS: Materialidade, Sujeição Passiva e Não Cumulatividade”, sob a presidência do advogado e mestre pela Universidade Candido Mendes (UCAM), Leonardo Martins. As palestras serão conduzidas pelo professor doutor da Universidade Federal do Rio Grande do Sul (UFRGS), Arthur Maria Ferreira Neto, abordando “Direitos e Deveres do Contribuinte no CDC”; pela professora da Escola Superior de Advocacia Pública (ESAP) da Procuradoria-Geral do Estado do Rio de Janeiro (PGE-RJ), Natália Faria de Souza, com o tema “Devedor Contumaz”; e pela advogada e mestra pela UERJ, Andréa Duek Simantob, que apresentará “Programas de Conformidade e a Nova Relação Fisco-Contribuinte”.
Painel 3
Na parte da tarde, entre 12h30 e 14h, a programação vespertina trará o Painel 3, das 14h às 16h, centrado no tema “Benefícios Fiscais e a LC 224”, presidido pelo presidente da Comissão Especial de Assuntos Tributários (Ceat) da Ordem dos Advogados do Brasil do Rio de Janeiro (OAB-RJ), advogado e mestre pela Universidade Gama Filho (UGF), Maurício Faro. As palestras do painel abordarão “Renúncia de Receita no Direito Financeiro Pós LC 224”, apresentada pelo vice-presidente do TRF-2, desembargador Marcus Abraham; “O Presente e o Futuro dos Benefícios Fiscais Pós LC 224”, ministrada pelo professor doutor da Pontifícia Universidade Católica de São Paulo (PUC-SP), Robson Maia Lins; e “LC 224, Benefícios Fiscais e o Caso do Lucro Presumido”, com a desembargadora do TRF-2, Cláudia Franco Corrêa. A conferência de encerramento do evento será proferida pelo professor doutor da UERJ, Sergio André Rocha, que abordará “A Reforma do Código Tributário Nacional”.
Assista
Para assistir na integra, clique aqui: https://www.youtube.com/watch?v=02a9XWij9ow e https://www.youtube.com/watch?v=egIurLvbXtY
Fotos: Mariana Bianco e Diego Antunes
28 de setembro de 2026
Departamento de Comunicação Institucional (DECOM)